Кредит для малого бизнеса: виды, условия и как получить
Кредит для малого бизнеса можно получить на оборотные цели, инвестиции или в виде овердрафта, в том числе льготный с господдержкой. Банк оценивает обороты, кредитную историю и обеспечение, а условия зависят от программы и банка. Ниже виды кредитов, документы, пошаговая инструкция и пример расчёта.
Содержание
- Какие бывают кредиты для малого бизнеса
- Кто считается малым бизнесом для банка
- Льготный кредит для малого бизнеса и господдержка
- Как получить кредит для малого бизнеса: пошаговая инструкция
- Какие документы нужны для кредита
- Кредит без залога для малого бизнеса
- Как рассчитать кредит и переплату
- Чего не делать при получении бизнес-кредита
Какие бывают кредиты для малого бизнеса
Банки делят бизнес-кредиты по цели и способу выдачи. От того, на что нужны деньги, зависят срок, ставка, требования к обеспечению и порядок погашения. Если взять заём не того типа, переплата вырастет, а погашение станет тяжёлым.
| Вид кредита | На что берут | Особенности |
|---|---|---|
| На пополнение оборотных средств | закупка товара, сырья, зарплаты, аренда | срок обычно до 1-3 лет, ставка выше, чем у инвестиционного |
| Инвестиционный | оборудование, ремонт, расширение, покупка помещения | срок до 5-10 лет, часто нужен залог приобретаемого имущества |
| Овердрафт | покрытие кассовых разрывов | короткие транши, лимит привязан к оборотам по счёту |
| Кредитная линия | регулярные закупки | деньги берут частями в пределах лимита, проценты платят с использованной суммы |
| Кредит с господдержкой | оборотные цели, инвестиции, рефинансирование | льготная ставка, условия определяют программа и банк-участник |
| Кредит без залога | небольшие суммы, быстрые решения | ставка выше, чаще нужно поручительство собственника |
Для ИП отдельно существуют потребительские кредиты "на бизнес": так называют обычный заём наличными, который человек берёт на себя и вкладывает в дело. Это допустимо, но ставка обычно выше, чем в специальных бизнес-продуктах, и лимиты ниже. Подробнее о таком варианте - в материале кредит наличными на развитие малого бизнеса.
Кто считается малым бизнесом для банка
Статус субъекта малого предпринимательства определяет Федеральный закон от 24.07.2007 N 209-ФЗ. Для кредитных программ банки и Корпорация МСП опираются на те же критерии. Основные ограничения такие:
- Микропредприятие: до 15 работников и выручка до 120 млн рублей в год;
- Малое предприятие: до 100 работников и выручка до 800 млн рублей в год;
- Среднее предприятие: до 250 работников и выручка до 2 млрд рублей в год;
- Доля участия государства, иностранных компаний и крупных организаций в уставном капитале ограничена 25%.
Индивидуальные предприниматели без наёмных работников тоже подходят. Проверить, внесён ли ваш бизнес в реестр МСП, можно бесплатно на сайте налоговой: статус присваивается автоматически на основании отчётности. Для льготных программ внесение в реестр - обязательное условие.
Льготный кредит для малого бизнеса и господдержка
Льготный кредит для малого бизнеса выдают по государственным программам: ставка в них ниже рыночной, потому что часть процентов компенсирует государство. Основная федеральная программа - льготное кредитование малого и среднего бизнеса по постановлению Правительства N 1764. Деньги получают через банки-участники, у которых заключено соглашение с Корпорацией МСП или Минэкономразвития.
Ставка в таких программах привязана к ключевой ставке Банка России. На конец октября 2026 года она составляла 14% годовых, поэтому льготная ставка обычно заметно ниже коммерческой. Формула, перечень приоритетных отраслей, максимальная сумма и срок меняются несколько раз в год, поэтому точные параметры берите на сайте Корпорации МСП (мсп.рф) и в банке-участнике.
Помимо федеральной программы действуют региональные: гарантийные фонды, субсидирование процентов, микрозаймы региональных фондов поддержки предпринимательства. Условия региональных мер часто мягче, а требования ниже, особенно для начинающих. Начните с центра "Мой бизнес" вашего региона: там бесплатно консультируют и помогают собрать документы.
Если у вас нет залога или он слабый, спросите про поручительство Корпорации МСП и региональных гарантийных организаций. Они покрывают часть обеспечения, и банк охотнее выдаёт кредит. В ряде случаев действуют "зонтичные" поручительства: банк оформляет их сам, а вы не собираете дополнительных документов. Рассмотреть и другие виды финансирования стоит заранее: в статье гранты на открытие и развитие бизнеса разобраны безвозвратные меры помощи.
Как получить кредит для малого бизнеса: пошаговая инструкция
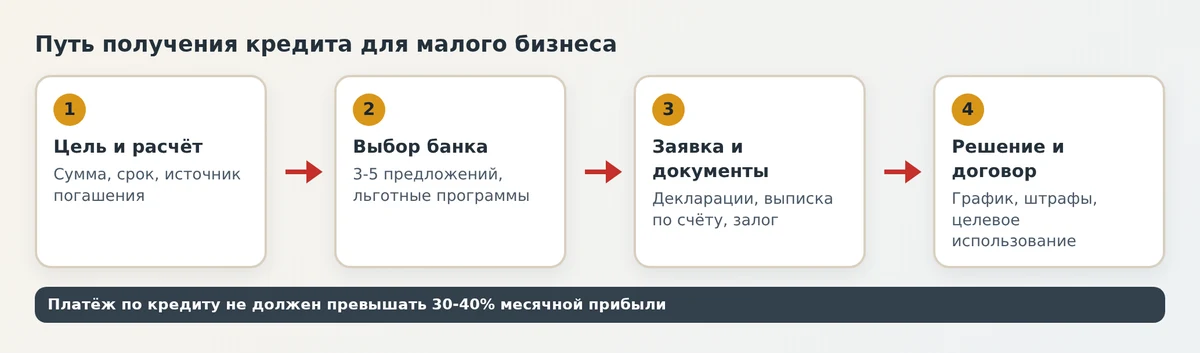
- Определите цель и сумму. Составьте расчёт, сколько денег нужно и как они вернутся. Банк ждёт обоснования, а не желания.
- Подготовьте бизнес-план или финансовую модель. Как это сделать, показано в статье как составить бизнес-план.
- Проверьте кредитную историю владельца и компании. Исправьте ошибки до подачи заявки (кредитная история: как проверить и исправить).
- Сравните предложения 3-5 банков по ставке, комиссиям, обеспечению, страховке и условиям досрочного погашения.
- Соберите документы (см. Ниже) и подайте заявку онлайн или в отделении.
- Пройдите оценку: банк проверит финансовое состояние, обороты, залог и поручителей. Решение обычно занимает от нескольких дней до нескольких недель.
- Подпишите договор, внимательно изучив график платежей, штрафы за просрочку и права банка при нарушении условий.
- Получите деньги и используйте их по цели: банк вправе контролировать целевое расходование.
Какие документы нужны для кредита
- Паспорт владельца и ИНН.
- Свидетельство о регистрации (выписка из ЕГРИП или ЕГРЮЛ) и учредительные документы для ООО.
- Налоговые декларации за 1-2 последних года (на УСН, патенте, ОСНО - по режиму).
- Выписка о движении средств по расчётному счёту за 6-12 месяцев.
- Договоры аренды, поставок и контракты, подтверждающие стабильность оборотов.
- Документы на залог: свидетельство собственности, оценка, страховой полис.
- Бизнес-план или обоснование цели для инвестиционного кредита.
Если бизнес работает меньше года, банки неохотно выдают крупные кредиты. Начинающим предпринимателям проще получить микрозайм в региональном фонде или кредит под залог недвижимости. Какие варианты есть при открытии дела, читайте в статье кредитование стартапов.
Кредит без залога для малого бизнеса
Банки выдают бизнес-кредиты без залога, но суммы обычно небольшие, а ставки выше. Вместо залога требуют поручительство собственника, обороты по счёту в этом банке или гарантию региональной организации. Чаще всего такие продукты доступны компаниям, которые работают от года и имеют устойчивую выручку.
Если обеспечения нет совсем, начните с овердрафта или кредитной карты для бизнеса: лимит выдаётся на основании оборотов по расчётному счёту, а условия обновляются каждый год. Перед подачей заявки откройте счёт в банке и проведите через него выручку: это укрепит ваши позиции.
Как рассчитать кредит и переплату
Чаще всего погашение идёт аннуитетными платежами: ежемесячно вы вносите одинаковую сумму, часть которой уходит на проценты, остальное - на основной долг. Платёж считают по формуле P x i / (1 - (1 + i)^(-n)), где P - сумма кредита, i - месячная ставка (годовая делится на 12), n - число месяцев.
Пример: кредит 1 000 000 рублей на 12 месяцев
- При ставке 20% годовых платёж составит около 92 635 рублей в месяц, переплата - около 111 600 рублей.
- При ставке 10% годовых платёж около 87 916 рублей, переплата - около 55 000 рублей.
Ставки здесь условные. Разница в 10 процентных пунктов на годовом кредите даёт экономию около 56 000 рублей, и именно поэтому льготные программы важны. Окупится ли заём, проверьте до подписания: калькулятор окупаемости покажет срок возврата вложений, а калькулятор точки безубыточности - сколько продаж нужно, чтобы покрыть платёж. Если платёж превышает 30-40% прибыли, кредит рискованный.
Чего не делать при получении бизнес-кредита
- Брать кредит, не рассчитав, из каких доходов будет платёж.
- Закладывать единственное жильё семьи без крайней необходимости.
- Подавать заявки сразу в десять банков: запросы видны в кредитной истории и могут снизить шансы.
- Тратить деньги не по цели: банк вправе потребовать досрочного возврата.
- Ориентироваться только на ставку и не читать комиссии, страховку и штрафы.
- Платить посредникам за "гарантированное одобрение": законно такой результат гарантировать никто не может.
- Скрывать данные в анкете: проверка выявит, а отказ останется в истории.
Если платёж оказался тяжёлым, не ждите просрочки: обратитесь в банк с просьбой о реструктуризации или кредитных каникулах, пока долг ещё не вырос. Для планирования платежей по месяцам удобно использовать платёжный календарь.
Частые вопросы
Кто может получить льготный кредит для малого бизнеса?
Организации и ИП, включённые в реестр МСП, в рамках федеральных и региональных программ. Условия и перечень отраслей меняются, их уточняют в банке-участнике и на сайте Корпорации МСП.
Можно ли получить кредит для малого бизнеса без залога?
Да, но суммы меньше, ставки выше, а банк чаще требует поручительство собственника или гарантию региональной организации.
Какие документы нужны ИП для кредита?
Паспорт, ИНН, выписка из ЕГРИП, налоговые декларации, выписка по расчётному счёту, договоры и документы на залог при его наличии.
Дадут ли кредит только что открытому ИП?
Крупный кредит вряд ли: банки смотрят на историю и обороты. Начинающим проще получить микрозайм в региональном фонде или кредит под залог.
Как понять, что кредит окупится?
Рассчитайте платёж, срок возврата вложений и точку безубыточности. Если платёж превышает 30-40% месячной прибыли, риск высокий.
Рубрика: Финансы и налоги