Страховые взносы ИП за себя 2026: суммы, сроки и расчет
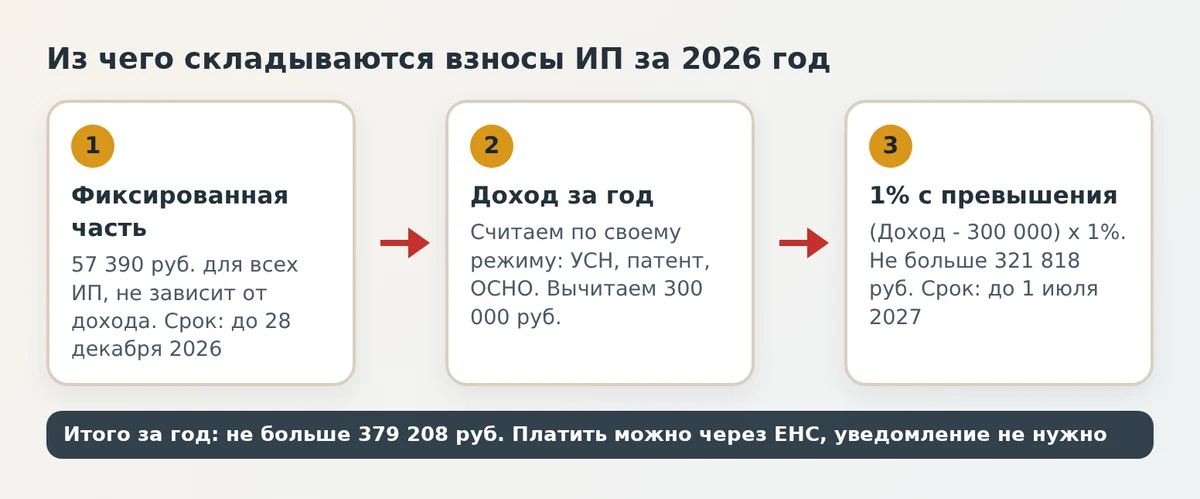
Страховые взносы ИП за себя в 2026 году состоят из фиксированной части 57 390 рублей и 1% с дохода свыше 300 000 рублей. Фиксированную часть нужно внести до 28 декабря 2026 года, а 1% - до 1 июля 2027 года. Ниже порядок расчёта, пример и способы уменьшить налог на взносы.
Содержание
- Какие взносы ИП платит за себя в 2026 году
- Сумма фиксированных взносов ИП за себя на 2026 год
- Взнос 1% с доходов свыше 300 000 рублей
- Сроки уплаты взносов ИП
- Как рассчитать взносы ИП за себя: пошаговый порядок
- Неполный год: взносы при регистрации или закрытии ИП
- Как взносы уменьшают налог на УСН и патенте
- Кому можно не платить взносы за себя
- Частые ошибки ИП при уплате взносов
Какие взносы ИП платит за себя в 2026 году
Индивидуальный предприниматель сам себе не начисляет зарплату, поэтому пенсионное и медицинское страхование оплачивает отдельными взносами "за себя". Они не зависят от того, есть ли выручка, и уплачиваются даже при нулевом доходе. Порядок расчёта задаёт статья 430 Налогового кодекса.
Взнос состоит из двух частей. Первая - фиксированная сумма, одинаковая для всех ИП на любом режиме, кроме налога на профессиональный доход и АУСН. Вторая - 1% с дохода, который превышает 300 000 рублей за год.
Отдельно от этих платежей ИП не платит взносы на страхование от несчастных случаев на производстве: для себя он их не вносит. Сюда же не относятся взносы за работников, это отдельная обязанность работодателя.
Сумма фиксированных взносов ИП за себя на 2026 год
За 2026 год фиксированный платёж составляет 57 390 рублей. Это единая сумма: в неё уже входят пенсионное (ОПС) и медицинское (ОМС) страхование, отдельно считать их не нужно. Для сравнения, за 2025 год платили 53 658 рублей.
Сумма не зависит от региона, вида деятельности и режима налогообложения. Если вы вели бизнес весь год, платите её целиком, даже если заработали мало.
| Показатель | За 2025 год | За 2026 год |
|---|---|---|
| Фиксированные взносы ИП за себя | 53 658 руб. | 57 390 руб. |
| Порог для взноса 1% | 300 000 руб. | 300 000 руб. |
| Предельный размер взноса 1% | 300 888 руб. | 321 818 руб. |
| Срок уплаты фиксированной части | 29 декабря 2025 года | 28 декабря 2026 года |
| Срок уплаты 1% | 1 июля 2026 года | 1 июля 2027 года |
Размер фиксированных взносов с каждым годом растёт, на 2027 год он уже будет выше, поэтому закладывайте в бюджет увеличение. Точные суммы на следующий год публикует ФНС на nalog.gov.ru.
Взнос 1% с доходов свыше 300 000 рублей
Если годовой доход превысил 300 000 рублей, с превышения нужно заплатить ещё 1%. Этот платёж часто называют "дополнительным" или "взносом с превышения". Он идёт в пенсионное страхование и тоже считается по статье 430 НК РФ.
Годовой максимум 1% в 2026 году равен 321 818 рублей. Вместе с фиксированной частью предельная сумма взносов за год составляет 379 208 рублей: больше заплатить за себя нельзя, как бы много вы ни заработали.
База для расчёта зависит от режима налогообложения:
- На УСН "доходы" берётся вся выручка за год без вычета расходов;
- На УСН "доходы минус расходы" и на общей системе налогообложения - доходы, уменьшенные на расходы (с 2025 года для УСН действует именно такое правило);
- На патенте - потенциально возможный годовой доход, установленный регионом для вашего вида деятельности;
- На налоге на профессиональный доход взносы за себя не платятся вовсе, но пенсионные баллы тогда не копятся.
Если совмещаете режимы, доходы по ним суммируются. Порог 300 000 рублей общий для всех режимов, а не для каждого отдельно.
Сроки уплаты взносов ИП
Фиксированную часть за 2026 год нужно внести не позднее 28 декабря 2026 года. Сделать это можно одним платежом, а можно частями: раз в месяц, раз в квартал или как удобно, лишь бы к концу срока набралась полная сумма.
Взнос 1% за 2026 год платят до 1 июля 2027 года. Это правило даёт отсрочку: считать и платить его нужно уже после того, как стал известен итоговый доход за год. Взнос с дохода за 2025 год вносился до 1 июля 2026 года.
Взносы ИП за себя платят единым налоговым платежом через единый налоговый счёт (ЕНС). Уведомление об исчисленных суммах для них подавать не нужно: бюджет сам зачтёт платёж. Главное - чтобы на ЕНС хватало средств к сроку.
Если срок пришёлся на выходной, он переносится на ближайший рабочий день. Просрочку налоговая считает пенями за каждый день, поэтому лучше платить заранее.
Как рассчитать взносы ИП за себя: пошаговый порядок
- Определите, сколько месяцев вы были ИП в отчётном году.
- Если работали весь год, берите фиксированную сумму 57 390 рублей целиком.
- Посчитайте годовой доход по своему режиму (см. Выше, база у режимов разная).
- Вычтите 300 000 рублей. Если остаток положительный, умножьте его на 1%.
- Сверьтесь с предельным размером 1%: он не может превысить 321 818 рублей.
- Сложите обе части и распланируйте платежи так, чтобы уложиться в сроки.
Проще всего пройти этот путь в калькуляторе на сайте ФНС, который считает взносы ИП за себя автоматически. Он подставляет актуальные суммы и учитывает неполный год работы.
Пример: ИП на УСН с доходом 1 200 000 рублей
Допустим, ИП работал весь 2026 год без сотрудников и получил выручку 1 200 000 рублей на УСН "доходы" со ставкой 6%.
- Фиксированная часть: 57 390 рублей.
- Взнос 1%: (1 200 000 - 300 000) x 1% = 9 000 рублей.
- Всего взносов за себя: 66 390 рублей.
- Налог УСН: 1 200 000 x 6% = 72 000 рублей.
- Налог после вычета взносов: 72 000 - 66 390 = 5 610 рублей.
Так как работников нет, взносами можно уменьшить налог на всю сумму, но не ниже нуля. При наличии сотрудников вычет ограничен 50% налога.
Неполный год: взносы при регистрации или закрытии ИП
Если вы зарегистрировались не в январе или закрыли ИП до конца года, фиксированная часть считается пропорционально отработанному времени. Полные календарные месяцы берутся целиком, а неполный месяц считают по дням.
Формула: фиксированный взнос делят на 12, умножают на число полных месяцев, затем добавляют долю за неполный месяц - сумму месяца делят на число календарных дней в нём и умножают на количество дней в статусе ИП. День регистрации входит в расчёт.
Допустим, ИП зарегистрирован 10 сентября 2026 года. Три полных месяца (октябрь, ноябрь, декабрь): 57 390 / 12 x 3 = 14 347,50 рубля. За сентябрь с 10 по 30 число - 21 день: 57 390 / 12 / 30 x 21 = 3 347,75 рубля. Итого фиксированная часть за этот год: 17 695,25 рубля.
При закрытии ИП взносы считают до даты снятия с учёта по тому же принципу, а 1% с доходов платят в обычном порядке, не позднее 15 календарных дней после снятия с налогового учёта. Порог 300 000 рублей при этом не уменьшается.
Как взносы уменьшают налог на УСН и патенте
Взносы за себя не только обязанность, но и возможность сэкономить на налоге. Правила зависят от режима.
| Режим | Без работников | С работниками |
|---|---|---|
| УСН "доходы" | налог можно уменьшить на 100% взносов | не более чем на 50% налога |
| УСН "доходы минус расходы" | взносы включаются в расходы | взносы включаются в расходы |
| Патент | налог можно уменьшить на 100% взносов | не более чем на 50% налога |
| Общая система | взносы идут в профессиональный вычет | взносы идут в профессиональный вычет |
Взносы можно учесть, даже если фактически платёж ещё не совершён: налоговая разрешает уменьшать налог на исчисленную сумму. 1% за 2025 год допустимо учитывать либо в расчёте за 2025 год, либо за 2026 год, но один раз.
Если вы пока выбираете режим, посмотрите сравнение в статье какой налоговый режим выбрать ИП. Для расчёта налога удобно воспользоваться калькулятором окупаемости, а вопросы регистрации разобраны в инструкции как открыть ИП в 2026 году.
Кому можно не платить взносы за себя
Платить нужно за каждый день статуса ИП, даже без дохода. Исключения закреплены в пункте 7 статьи 430 НК РФ. Это периоды, когда предприниматель не мог вести бизнес по уважительной причине:
- Служба в армии по призыву;
- Уход за ребёнком до полутора лет, но не более шести лет суммарно;
- Уход за инвалидом I группы, ребёнком-инвалидом или человеком старше 80 лет;
- Проживание супруга военнослужащего по контракту там, где нет возможности работать, не более пяти лет суммарно;
- Проживание супруга дипломата за границей, не более пяти лет суммарно.
Чтобы освобождение сработало, нужно подать в налоговую заявление и документы, подтверждающие период. Без них инспекция начислит взносы за весь срок.
Частые ошибки ИП при уплате взносов
- Не платить взносы, если выручка нулевая. Обязанность есть всегда, пока статус ИП не прекращён.
- Путать срок фиксированной части (28 декабря) со сроком 1% (1 июля следующего года).
- Считать 1% со всех доходов, а не с превышения 300 000 рублей.
- Заплатить в отдельности ОПС и ОМС по старым реквизитам: сейчас взнос единый и вносится на ЕНС.
- Не учесть взносы при расчёте налога и переплатить бюджету.
- Закрыть ИП и забыть про 1% с дохода за год закрытия.
Не забывайте и про налоговый режим: на самозанятости отдельные взносы не нужны, об этом режиме читайте в статье самозанятость: как оформить и сколько платить.
Частые вопросы
Сколько составляют страховые взносы ИП за себя в 2026 году?
Фиксированная часть - 57 390 рублей, плюс 1% с дохода свыше 300 000 рублей. Общий потолок взносов за год - 379 208 рублей.
До какого числа платить фиксированные взносы за 2026 год?
Не позднее 28 декабря 2026 года, можно одним платежом или частями. Взнос 1% за 2026 год платят до 1 июля 2027 года.
Нужно ли платить взносы, если доходов не было?
Да, фиксированную часть платят независимо от дохода, пока ИП не снят с учёта. Исключения - армия, уход за ребёнком и другие периоды из пункта 7 статьи 430 НК РФ.
Платят ли взносы за себя самозанятые?
Нет, на налоге на профессиональный доход взносы за себя не платятся. Но и пенсионный стаж при этом не копится, если не вносить добровольные взносы.
Как посчитать взносы, если ИП открыт в середине года?
Полные месяцы считают по 1/12 от фиксированной суммы, неполный месяц - по дням. День регистрации входит в расчёт.
Рубрика: Финансы и налоги